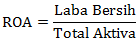Sabtu, 21 Desember 2013

Badai "Haiyan" Filipina

Badai terkuat yang pernah ada di dunia menghajar Filipina hari Jumat (8/11) memaksa jutaan orang mengungsi, memutus pasokan listrik dan menerbangkan bagian-bagian rumah penduduk. Badai kategori lima itu melewati ujung utara provinsi Cebu dan menuju barat pulau Boracay – keduanya dikenal sebagai lokasi tujuan wisata – setelah menghantam kepulauan tengah Leyte dan Samar dengan kecepatan hampir 300 kilometer per jam dan menciptakan gelombang ombak setinggi 5 sampai 6 meter.

Paling sedikit empat orang tewas dan tujuh lainnya terluka, demikian menurut pemerintah Filipina. Jumlah korban diperkirakan akan terus bertambah.

Listrik dan jalur komunikasi di tiga provinsi pulau besar Samar, Leyte dan Bohol hampir putus total, tapi pemerintah berjanji akan memulihkannya dalam waktu 24 jam.

Pemerintah mengingatkan bahwa lebih dari 12 juta orang terancam, termasuk warga Cebu yang berpenduduk 2,5 juta jiwa, serta berbagai daerah yang masih belum pulih akibat gempa 7,2 skala richter yang terjadi bulan lalu.

“Topan super kelihatannya telah mengakibatkan longsor dengan angin mendekati 195 kilometer per jam. Ini membuat Haiyan memecahkan rekor badai tropis karena mengakibatkan tanah longsor,” kata Jeff Masters, direktur metereologi Weather Underground yang berbasis di Amerika.

Topan dan badai sebesar itu bisa menghancurkan shelter atau tempat perlindungan badai akibat tekanan tinggi yang tercipta, yang bisa menyedot tembok dan menerbangkan atap-atap bangunan.

”Seluruh listrik di seluruh pulau dan jalan-jalan mati,” kata Lionel Dosdosa, dari International Organization for Migration di pulau Bohol, yang menjadi pusat gempa 15 Oktober silam yang menewaskan 222 orang dan memaksa ratusan ribu lainnya mengungsi.

”Suasana gelap dan suram, berganti-ganti antara gerimis dan hujan berat,” kata dia.

Sekitar satu juta orang menyelamatkan diri di tempat perlindungan di 29 provinsi, setelah pemerintah Filipina menyerukan warga yang dilewati Haiyan untuk meninggalkan rumahnya di daerah-daerah rawan sepanjang bantaran sungai, desa-desa pantai dan lereng-lereng pegunungan.

Roger Mercado, gubernur provinsi selatan Leyte, lewat radio menggambarkan: “(Badai) Sangat kuat, listrik mati dan semua jalan tak bisa dilewati karena pohon-pohon tumbang. Kami hanya bisa berdoa.”

Biro cuaca milik pemerintah Filipina mengatakan Haiyan diperkirakan akan berlalu dari Filipina pada hari Sabtu dan keluar melalui Laut Cina Selatan, di mana diperkirakan badai itu akan semakin kuat dan mengancam Vietnam dan Cina.

Rekor topan atau badai atau paling kuat yang mengakibatkan tanah longsor adalah Badai Camille pada 1969, yang menghantam Mississippi dengan kecepatan angin 305 kilometer per jam, demikian menurut data Weather Underground.

Tahun lalu, topan Bopha meratakan tiga kota pantai di Mindanao, membunuh 1.100 orang dan menyebabkan kerusakan yang diperkirakan bernilai 1,04 milyar dollar.

Penyaluran bantuan masih tersendat beberapa hari setelah badai "Haiyan" di Filipina. Kerusakan pada infrastruktur utama memperlambat penyaluran bantuan dikarenakan adanya kerusakan parah pada bandar udara, pelabuhan dan jalan-jalan utama.S edikitnya 10.000 korban tewas tercatat di povinsi Leyte. Sementara di pulau Samar sekitar 300 orang tewas dan 2000 lainnya masih dinyatakan hilang. 800.000 penduduk sempat dievakuasi, lebih dari satu juta orang kehilangan tempat tinggal.

Palang Merah Internasional melaporkan, kerusakan di kota Tacloban mencapai 80 persen. Menara dan bandar udara hancur. Beruntung pesawat militer masih bisa mendarat di landasan yang sebagian belum dibersihkan. "Kerusakannya sangat parah," kata Jericho Petilla, bekas gubernur Leyte kepada salah satu stasiun radio nasional.

Kerusuhan dan penjarahan merajalela di pusat kota. "Toko-toko dijarah dan penduduk berusaha merusak mesin ATM," kata Roger Marcado, Gubernur Provinsi Leyte Selatan yang terletak bersebelahan.

"Kerusakan di Tacloban mengejutkan," ujar Preveen Agrawal dari Program Pangan Dunia PBB (WFP) usai mengunjungi kota tersebut. Organisasi dunia itu berencana menerbangkan 40 ton makanan ringan dari Dubai ke Filipina. Makanan energi tinggi itu sejauh ini terbukti berguna di kawasan bencana lantaran tidak perlu dimasak dan awet,

Menurut WFP makanan ringan itu mengandung 450 kilo kalori dan sedikitnya 10 gram protein pada setiap kemasan 100 gram.

Palang Merah menyerukan penduduk agar memberikan sumbangan ke lokasi bencana. Organisasi itu juga mengumpulkan sukarelawan. Perusahaan logistik lokal 2Go menawarkan transportasi gratis untuk barang-barang bantuan, Jerman, Amerika Serikat, Australia, Indonesia, Singapura dan Selandia Baru telah menjanjikan bantuan.

Sumber: Link 1, Link 2

Penyadapan Australia

Hubungan antara Australia dan Indonesia telah memburuk dalam beberapa pekan ini setelah terungkap bahwa mata-mata Australia menyadap telepon Presiden Indonesia dan beberapa pejabat tinggi lainnya. Namun, ketegangan itu mencair pekan ini dengan sejumlah kegiatan diplomatik.


Rangkaian peristiwa itu mempengaruhi kerjasama soal para pencari suaka, perdagangan, militer dan isu-isu lain. Beberapa dokumen menunjukkan bahwa Australia telah memata-matai Presiden Indonesia Susilo Bambang Yudhoyono, ibu negara Ani Yudhoyono dan beberapa menteri senior. Skandal itu memicu Jakarta untuk membekukan kerjasama militer dan kerjasama-kerjasama lain, termasuk upaya memerangi kelompok yang memanfaatkan para pencari suaka untuk memasuki perairan Australia Utara.

Dalam surat yang ditujukan kepada Presiden Susilo Bambang Yudhoyono, Perdana Menteri Australia Tony Abbott dilaporkan menjanjikan untuk memulihkan hubungan yang rusak ini.


Surat Tony Abbot belum diungkapkan ke publik, tetapi SBY – panggilan akrab presiden Indonesia itu – mengatakan surat itu merupakan upaya untuk meredam kontroversi mata-mata itu.


“Komitmen Perdana Menteri Australia adalah di masa depan Australia tidak akan pernah melakukan apapun yang akan merugikan dan mengganggu Indonesia,” kata Presiden Yudhoyono.


Presiden SBY mengatakan kedua negara kini akan menyusun sebuah tata prilaku untuk memastikan kembali agar hubungan kedua negara tidak akan dikacaukan dengan cara-cara semacam ini lagi.


Yudhoyono menambahkan, “Saya akan menugaskan Menteri Luar Negeri atau seorang utusan khusus untuk membahas lebih jauh isu-isu sensitif secara lebih serius, termasuk hubungan bilateral antara Indonesia dan Australia pasca kasus penyadapan ini. Bagi saya ini merupakan persyaratan dan batu loncatan”.


Belum diketahui apakah Perdana Menteri Australia Tony Abbot sudah minta maaf kepada Indonesia. Penolakan Tony Abbot sebelumnya untuk menjelaskan mengapa Australia menyadap telepon beberapa pejabat senior Indonesia itu telah menimbulkan kemarahan. Beberapa kelompok nasionalis menggelar demonstrasi di luar Kedutaan Besar Australia di Jakarta.


Perdana Menteri Tony Abbot menyambut baik upaya Indonesia untuk mengatasi persoalan. Ia mengatakan, “Apa yang diusulkan Presiden SBY adalah utusan khusus yang dipercaya mengadakan pertemuan dalam beberapa hari ini untuk menyelesaikan isu apapun yang masih mengganjal dalam hubungan kedua negara. Saya kira ini cara yang baik ke depan dan saya akan mewujudkannya dalam pernyataan beberapa hari mendatang dan kemudian kita bisa menanggapinya secara lebih menyeluruh.”


Sebelum tata perilaku baru itu dirumuskan, kerjasama bilateral dalam bidang inteljen dan penyelundupan manusia akan tetap dibekukan.


Tony Abbot berharap kontroversi ini akan segera berakhir.


"Jelas saya ingin (masalah) ini diselesaikan secepatnya. Saya ingin diselesaikan seteguh dan untuk selamanya. Pekan ini benar-benar menegangkan. Dalam semua hubungan tetap ada masalah," jelas Abbott.


Meskipun Australia berupaya meredakan ketegangan dengan Indonesia, tetap ada keprihatinan bahwa perdagangan kedua negara mungkin dirugikan akibat skandal mata-mata ini.


Brian Scott, Wakil CEO Sementara Asosiasi Eksportir Ternak Northern Territory Livestock Exporters Association di Australia mengatakan kontroversi itu mengkhawatirkan industri ternak Australia.


“Kita semua akan menjadi sangat naïf jika mengira negara-negara berdaulat tidak mengumpulkan informasi tentang satu sama lain. Namun demikian industri ternak kami yang paling signifikan adalah dengan Indonesia,” ujar Scott.


Perdagangan antara kedua negara di Asia Pasifik ini bernilai sekitar 11 milyar dollar setiap tahun. Para analis yakin skandal penyadapan telepon dapat mengganggu hubungan perdagangan.


Tim Harcourt dari Sekolah Bisnis Australia di Universitas New South Wales mengatakan ketidakpercayaan jangka pendek ini akan mempengaruhi harmonisasi dalam jangka waktu yang lebih panjang.


“Saya kira yang terutama Indonesia ingin adanya ketahanan pangan, layanan keuangan, teknologi dan akses pada institusi-institusi pendidikan Australia. Jadi dalam jangka panjang, mereka ingin adanya hubungan mantap yang baik dengan Australia. Tetapi mereka saat ini sedikit enggan untuk memiliki perjanjian investasi bilateral atau perjanjian perdagangan apapun," papar Harcourt.


Kontroversi mata-mata itu merupakan ancaman paling serius bagi hubungan bilateral kedua negara sejak Australia mendukung pemisahan Timor Timur dari Indonesia pada tahun 1999. Beberapa pakar mengatakan kerjasama militer dan upaya-upaya bersama untuk membendung arus pencari suaka yang bertolak dari Indonesia dengan menggunakan kapal menuju ke Australia, bisa dipulihkan kembali dalam waktu satu atau dua bulan.

Minggu, 24 November 2013

Good Corporate Governance

Good Corporate Governance adalah seperangkat peraturan yang mengatur hubungan antara pemegang saham, pengurus perusahaan, pihak kreditur, pemerintah, karyawan serta pemegang kepentingan intern dan ekstern lainnya yang berkaitan dengan hak-hak dan kewajiban mereka atau dengan kata lain suatu system yang mengatur dan mengendalikan perusahaan (FCGI, 2001:20). 

Menurut Rahmawati dalam Putri (2006) Good Corporate Governance didefenisikan sebagai seperangkat aturan dan prinsip-prinsip antara lain fairness, transparency, accountability dan responsibility yang mengatur hubungan antar pemegang saham, manajemen, Direksi dan Komisaris, kreditur, karyawan serta stakeholders lainnya yang berkaitan dengan hak dan kewajiban masing-masing pihak. 

Untuk lebih jelas, berikut adalah beberapa kutipan dari pengertian coprorate governance : 

Forum for Corporate Governance in Indonesia/FCGI (2001:22) 

Corporate governance : 
Seperangkat peraturan yang mengatur hubungan antara pemegang, pengurus (pengelola) perusahaan, pihak kreditur, pemerintah, karyawan, serta para pemegang kepentingan internal dan eksternal lainnya yang berkaitan dengan hak-hak dan kewajiban mereka atau dengan kata lain suatu sistem yang mengendalikan perusahaan.  
Menurut Wahyudi Prakarsa (2007:120) 
Corporate Governance : 
Mekanisme administratif yang mengatur hubungan-hubungan antara manajemen perusahaan, komisaris, direksi, pemegang saham dan kelompok-kelompok kepentingan (stakeholders) yang lain. Hubungan-hubungan ini dimanifestasikan dalam bentuk berbagai aturan permainan dan sistem intensif sebagai kerangka kerja yang diperlukan untuk menentukan tujuan-tujuan perusahaan dan cara-cara pencapaian tujuan-tujuan serta pemantauan kinerja yang dihasilkan. 
Dari berbagai pengertian good governance, dapat disimpulkan bahwa wujud good governance adalah penyelengaraan pemerintahan negara yang solid dan bertanggung jawab, serta efisien dan efektif, dengan menjaga “kesinergisan” interaksi yang konstruktif diantara domain negara, sektor swasta dan masyarakat (LAN, 2000: 6). 

Sementara tujuan dari Good Corporate Governance adalah untuk menciptakan nilai tambah bagi semua pihak yang berkepentingan (stakeholders). Menurut Maruf (2006:15) Pelaksanaan good corporate governance diharapkan dapat memberikan beberapa manfaat berikut ini : 
  1. Meningkatkan kinerja perusahaan melalui terciptanya proses pengambilan keputusan yang lebih baik, meningkatkan efisiensi operasional perusahaan serta lebih meningkatkan pelayanan kepada stakeholders. 
  2. Mempermudah diperolehnya dana pembiayaan yang lebih murah sehingga dapat lebih meningkatkan corporate value. 
  3. Mengembalikan kepercayaan investor untuk menanamkan modalnya di Indonesia. 
  4. Pemegang saham akan merasa puas dengan kinerja perusahaan karena sekaligus akan meningkatkan shareholders value dan deviden. 
Pelaksanaan good corporate governance dilakukan dengan menggunakan prinsip-prinsip yang berlaku secara internasional. Prinsip-prinsip dasar ini diharapkan menjadi rujukan bagi para regulator (pemerintah) dalam membangun framework bagi penerapan good corporate governance. 

Prinsip-prinsip penerapan good corporate governance yang dikemukakan oleh Forum for Corporate Governance in Indonesia (2001 : 31) adalah sebagai berikut:
  • Fairness (Kewajaran) Perlakuan yang sama terhadap para pemegang saham, terutama kepada pemegang saham minoritas dan pemegang saham asing, dengan keterbukaan informasi yang penting serta melarang pembagian untuk pihak sendiri dan perdagangan saham oleh orang dalam (insider trading). 
  • Transparency (Transparansi) Hak-hak para pemegang saham yang harus diberi informasi dengan benar dan tepat waktu mengenai perusahaan, dapat ikut berperan serta dalam pengambilan keputusan mengenai perubahan-perubahan yang mendasar atas perusahaan dan turut memperoleh bagian dari keuuntungan perusahaan. 
  • Accountability (Akuntablitas) Tanggung jawab manajemen melalui pengawasan yang efektif  berdasarkan balance of power antara manajer, pemegang saham, Dewan Komisaris dan auditor.
  • Responsibility (Responsibilitas) Peranan pemegang saham harus diakui sebagaimana ditetapkan oleh hukum dan kerja sama yang aktif antara perusahaan serta pemegang kepemtingan dalam menciptakan kesejahteraan. 
  • Indenpendency (indenpendensi) Indenpendensi yaitu pengelolaan bank secara profesional tanpa pengaruh/tekanan dari pihak manapun sehingga pengambilan keputusan dapat dilakukan secara obyektif. Masing-masing organ perusahaan harus melaksanakan fungsi dan tugasnya sesuai dengan anggaran dasar dan peraturan perundang-undangan, tidak saling mendominasi dan atau melempar tanggungjawab antara satu dengan yang lain sehingga terwujud sistem pengendalian internal yang efektif. 
Kepemilikan Manajerial 
Kepemilikan manajerial merupakan isu penting dalam teori keagenan sejak dipublikasikan oleh Jensen dan Meckling (1976:421) yang menyatakan bahwa semakin besar proporsi kepemilikan manajemen dalam suatu 
perusahaan maka manajemen akan berupaya lebih giat untuk memenuhi kepentingan pemegang saham yang juga adalah dirinya sendiri. 

Proporsi Dewan Komisaris 
Proporsi dewan komisaris memegang peranan penting dalam Implementasi good corporate governance karena merupakan inti dari good corporate governance yang bertugas untuk menjamin pelaksanaan strategi perusahaan. Untuk menjamin pelaksanaan good corporate governance diperlukan anggota dewan komisaris yang memiliki integritas, kemampuan tidak cacat hukum dan tidak memiliki hubungan bisnis ataupun hubungan lainnya dengan pemegang saham pengendali (mayoritas) baik secara langsung maupun tidak langsung. 

Beasley (1996) dalam Isnanta (2008) menyarankan bahwa masuknya dewan komisaris yang berasal dari luar perusahaan meningkatkan efektivitas dewan tersebut dalam mengawasi manajemen untuk mencegah kecurangan laporan keuangan. Hasil penelitiannya juga melaporkan bahwa komposisi dewan komisaris lebih penting untuk mengurangi terjadinya kecurangan pelaporan keuangan, daripada kehadiran komite audit. Analisis lain dalam penelitian ini menunjukkan bahwa karakteristik komisaris yang berasal dari luar perusahaan (outsider director) juga berpengaruh terhadap kecenderungan terjadinya kecurangan pelaporan keuangan. 

Komite Audit 
Sesuai dengan Kep. 29/PM/2004, komite audit adalah komite yang dibentuk oleh dewan komisaris untuk melakukan tugas pengawasan pengelolaan perusahaan. Keberadaan komite audit sangat penting bagi pengelolaan perusahaan. Komite audit merupakan komponen baru dalam sistem pengendalian perusahaan. Selain itu komite audit dianggap sebagai penghubung antara pemegang saham dan dewan komisaris dengan pihak manajemen dalam menangani masalah pengendalian. 

Berdasarkan Surat Edaran BEJ, SE-008/BEJ/12-2001, keanggotaan komite audit terdiri darisekurang-kurangnya tiga orang termasuk ketua komite audit. Anggota komite ini yang berasal dari komisaris hanya sebanyak satu orang, anggota komite yang berasal dari komisaris tersebut merupakan komisaris independen 
perusahaan tercatat sekaligus menjadi ketua komite audit. Anggota lain yang bukan merupakan komisaris independen harus berasal dari pihak eksternal yang independen. 

Seperti diatur dalam Kep-29/PM/2004 yang merupakan peraturan yang mewajibkan perusahaan membentuk komite audit, tugas komite audit antara lain: 
  1. Melakukan penelaahan atas informasi keuangan yang akan dikeluarkan perusahaan, seperti laporan keuangan, proyeksi dan informasi keuangan lainnya 
  2. Melakukan penelaahan atas ketaatan perusahaan terhadap peraturan perundangundangan di bidang pasar modal dan peraturan perundangan lainnya yang berhubungan dengan kegiatan perusahaan
  3. Melakukan penelaahan atas pelaksanaan pemeriksaan oleh auditor internal
  4. Melaporkan kepada komisaris berbagai risiko yang dihadapi perusahaan dan pelaksanaan manajemen risiko oleh direksi
  5. Melakukan penelaahan dan melaporkan kepada dewan komisaris atas pengaduan yang berkaitan dengan emiten
  6. Menjaga kerahasiaan dokumen, data, dan rahasia perusahaan
Manajemen Laba 
Definisi manajemen laba yang diungkapkan oleh Sutrisno (2002:20) yang menyatakan bahwa manajemen laba merupakan suatu intervensi dengan tujuan tertentu dalam proses pelaporan keuangan eksternal, untuk memperoleh beberapa keuntungan pribadi. Manajemen laba merupakan area yang kontroversial dan penting dalam akuntansi keuangan. Beberapa pihak yang berpendapat bahwa manajemen laba merupakan perilaku yang tidak dapat diterima, mempunyai alasan bahwa manajemen laba berarti suatu pengurangan dalam keandalan informasi laporan keuangan. Investor mungkin tidak menerima informasi yang cukup akurat mengenai laba untuk mengevaluasi return dan risiko portofolionya Assih (2004:34). 

Teknik dan pola manajemen laba menurut Setiawati dan Na’im (2000:47) dapat dilakukan dengan tiga teknik yaitu: 
  1. Memanfaatkan peluang untuk membuat estimasi akuntansi. Cara manajemen mempengaruhi laba melalui judgment (perkiraan) terhadap estimasi akuntansi antara lain estimasi tingkat piutang tak tertagih, estimasi kurun waktu depresiasi aktiva tetap atau amortisasi aktiva tak berwujud, estimasi biaya garansi, dan lain-lain. 
  2. Mengubah metode akuntansi. Perubahan metode akuntansi yang digunakan untuk mencatat suatu transaksi, contoh : merubah metode depresiasi aktiva tetap, dari metode depresiasi angka tahun ke metode depresiasi garis lurus. 
  3. Menggeser periode biaya atau pendapatan. Contoh rekayasa periode biaya atau pendapatan antara lain : mempercepat/menunda pengeluaran untuk penelitian dan pengembangan sampai pada periode akuntansi berikutnya, mempercepat/menunda pengeluaran promosi sampai periode berikutnya, mempercepat/menunda pengiriman produk ke pelanggan, mengatur saat penjualan aktiva tetap yang sudah tak dipakai. 
Motivasi untuk melakukan manajemen laba menurut Stice, Stice & Skousen (2004:421) antara lain: (1) memenuhi target internal (target laba, target penjualan); (2) memenuhi harapan eksternal (stakeholder); (3) meratakan atau memuluskan laba (income smoothing); (4) mendandani angka laporan keuangan (window dressing) untuk penjualan saham perdana (IPO) atau memperoleh pinjaman. 

Manajemen laba menjadi menarik untuk diteliti karena dapat memberikan gambaran akan perilaku manajer dalam melaporkan kegiatan usahanya pada suatu periode tertentu, yaitu adanya kemungkinan munculnya motivasi tertentu yang mendorong mereka untuk mengatur data keuangan yang dilaporkan. Manajemen laba tidak harus dikaitkandengan upaya untuk memanipulasi data atau informasi akuntansi, tetapi lebih condong dikaitkan dengan pemilihan metode akuntansi (accounting methods) untuk mengatur keuntungan yang bisa dilakukan karena memang diperkenankan menurut accounting regulations (Gumanti, 2000:33). 

Kerangka Konseptual dan Hipotesis 

1. Kerangka Konseptual 
Kerangka konseptual merupakan suatu model yang menjelaskan bagaimana hubungan suatu teori dengan factor-faktor penting yang telah diketahui dalam suatu masalah tertentu. 
Kerangka konseptual dalam penelitian ini adalah sebagai berikut: 

Gambar 2.1 
Kerangka Konseptual 

Dalam penelitian ini, yang merupakan variabel independen adalah kepemilikan manajerial, dewan komisaris, dan komite audit. Sedangkan yang menjadi variabel dependen adalah manajemen laba. Tujuan dari good corporate governance adalah untuk menciptakan nilai tambah bagi semua pihak yang berkepentingan.

Apabila good corporate governance dalam kepemilikan manajerial, dapat berjalan dengan baik maka dapat meningkatkan keberhasilan usaha dan akuntabilitas perusahaan, kemudian kemungkinan terjadinya manajemen laba yang dapat memberikankeuntungan pribadi sangat kecil sehingga dapat menarik investor lainnya untuk menanamkan investasinya di perusahaan tersebut.

Peranan dewan komisaris juga akan memberikan pengaruh terhadap manajemen laba karena dewan komisaris mengawasi penyeimbangan kepentingan manajemen. Pemberian tugas dan wewenang kepada dewan direksi untuk mengelola perusahaan dari rapat umum pemegang saham mengakibatkan seluruh pengelolaan perusahaan dilakukan oleh dewan direksi. Oleh karena itu, agar dewan direksi tidak melampaui wewenang dalam menjalankan tugasnya, diperlukan pengawasan. Tugas dan wewenang untuk mengawasi dewan direksi dalam mengelola perusahaan diberikan kepada dewan komisaris oleh para pemegang saham dalam rapat umum pemegang saham.

Untuk meningkatkan kinerjanya, dewan komisaris dibantu oleh komite audit, dimana komite audit ini merupakan pihak ekstern yang independen dan tidak mempunyai hubungan usaha maupun hubungan afiliasi dengan perusahaan, Direktur, Komisaris atau Pemegang Saham Utama. Peranan komite audit juga akan memberikan pengaruh terhadap manajemen laba karena komite audit berfungsi untuk membantu dewan komisaris dalam meningkatkan kualitas laporan keuangan. komite audit yang independen memiliki peran yang sangat penting dalam suatu perusahaan, terutama untuk mengurangi adanya tindakan manajemen laba yang dilakukan oleh pihak manajemen perusahaan (Linda Kusumaning Wedari, 2004).

2. Hipotesis Penelitian 
Menurut Rochaety (2007:31), hipotesis merupakan kebenaran sementara yang masih harus diuji. Hipotesis menyatakan hubungan yang diduga secara logis antara dua variabel atau lebih dalam rumusan proporsi yang dapat diuji secara empiris. Berdasarkan uraian teoritis dan kerangka konseptual, maka hipotesis penelitian yang diajukan dalam penelitian ini adalah : 

H1: kepemilikan manajerial berpengaruh secara signifikan terhadap manajemen laba
H2: proporsi dewan komisaris berpengaruh secara signifikan terhadap manajemen laba 
H3: komite audit berpengaruh secara signifikan terhadap manajemen laba 
H4 : mekanisme GCG berpengaruh secara signifikan terhadap manajemen laba 

Tugas: Bedah jurnal GCG

PENGARUH GOOD CORPORATE GOVERNANCE
DAN PENGUNGKAPAN CORPORATE SOCIAL RESPONSIBILITY
TERHADAP NILAI PERUSAHAAN
(STUDI EMPIRIS PADA PERUSAHAAN YANG TERDAFTAR
DI BURSA EFEK PERIODE 2007 - 2010)


Penulis:
Reny Dyah Retno M.
Denies Priantinah M.Si., Ak.


Latar Belakang

Peningkatan nilai perusahaan yang tinggi merupakan tujuan jangka panjang yang seharusnya dicapai perusahaan yang akan tercermin dari harga pasar sahamnya karena penilaian investor terhadap perusahaan dapat diamati melalui pergerakan harga saham perusahaan yang ditransaksikan di bursa untuk perusahaan yang sudah go public. Dalam proses memaksimalkan nilai perusahaan akan muncul konflik kepentingan antara manajer dan pemegang saham (pemilik perusahaan) yang sering disebut agency problem. Tidak jarang pihak manajemen yaitu manajer perusahaan mempunyai tujuan dan kepentingan lain yang bertentangan dengan tujuan utama perusahaan dan sering mengabaikan kepentingan pemegang saham. Perbedaan kepentingan antara manajer dan pemegang saham ini mengakibatkan timbulnya konflik yang biasa disebut agency conflict, hal tersebut terjadi karena manajer mengutamakan kepentingan pribadi, sebaliknya pemegang saham tidak menyukai kepentingan pribadi dari manajer karena apa yang dilakukan manajer tersebut akan menambah biaya bagi perusahaan sehingga menyebabkan penurunan keuntungan perusahaan dan berpengaruh terhadap harga saham sehingga menurunkan nilai perusahaan (Jensen dan Meckling, 1976 dalam Wien Ika Permanasari, 2010: 1).

Menurut BPKP, latar belakang kebutuhan atas  GCG, dari latar belakang praktis, dilihat dari pengalaman Amerika Serikat yang harus melakukan restrukturisasi corporate governance akibat market crash pada tahun 1929. Dari latar belakang akademis, kebutuhan GCG  timbul berkaitan dengan principal-agency theory. Implementasi dari GCG diharapkan bermanfaat untuk menambah dan memaksimalkan nilai perusahaan.

GCG diharapkan mampu mengusahakan keseimbangan antara berbagai kepentingan yang dapat memberikan keuntungan bagi perusahaan secara menyeluruh. CSR merupakan bentuk tanggung jawab perusahaan dalam memperbaiki kesenjangan social dan kerusakan lingkungan yang terjadi akibat aktivitas operasional perusahaan. Semakin banyak bentuk pertanggungjawaban yang dilakukan perusahaan terhadap lingkungannya, image perusahaan menjadi meningkat. Investor lebih berminat pada perusahaan yang memiliki citra yang baik di masyarakat karena semakin baiknya citra perusahaan, loyalitas konsumen semakin tinggi sehingga dalam waktu lama penjualan perusahaan akan membaik dan profitabilitas perusahaan juga meningkat. Jika perusahaan berjalan lancar, maka nilai saham perusahaan akan meningkat. 

Tujuan dilakukan penelitian ini adalah
  1. Untuk mendapatkan bukti empiris apakah GCG mempengaruhi Nilai Perusahaan dengan variable kontrol Ukuran Perusahaan dan Leverage pada perusahaan yang terdaftar di BEI periode 2007-2010
  2. Untuk mendapatkan bukti empiris apakah Pengungkapan CSR mempengaruhi Nilai Perusahaan dengan variable kontrol Ukuran Perusahaan, Jenis Industri, Profitabilitas dan Leverage pada perusahaan yang terdaftar di BEI periode 2007-2010
  3. Untuk mendapatkan bukti empiris apakah GCG dan Pengungkapan CSR mempengaruhi Nilai Perusahaan pada perusahaan yang terdaftar di BEI periode 2007-2010


Variable dan Ukurannya
a. Variabel Dependen 
Menurut White et al. (2002) dalam Etty Murwaningsari (2009). Tobins’Q dapat dirumuskan sebagai berikut:  


Keterangan:
Q =  Nilai Perusahaan
EMV = Nilai pasar ekuitas (Equity Market Value), yang diperoleh dari hasil perkalian harga saham penutupan (closing price) akhir tahun dengan jumlah saham yang beredar pada akhir tahun 
EBV = Nilai buku dari ekuitas (Equity Book Value), yang diperoleh dari selisih total aset perusahaan dengan total kewajiban
D   =  Nilai buku dari total utang

b. Variabel Independen
1) Variabel independen yang pertama dalam penelitian ini adalah Good Corporate Governance.
Variabel ini diukur dengan menggunakan instrumen yang telah dikembangkan oleh Indonesian Institute of Corporate Governance (IICG) berupa Corporate Governance Perception Index (CGPI) yang diterbitkan di majalah SWA.

Penilaian CGPI meliputi empat tahap  dengan bobot nilai:
a)Self-assessment (15%)
b) Pada tahap ini perusahaan diminta mengisi kuesioner self-assessment seputar penerapan konsep CG di perusahaannya.
c) Pengumpulan Dokumen Perusahaan (25%)
d) Penyusunan Makalah dan Presentasi (12%)
e) Observasi ke perusahaan (48%)

Nilai CGPI dihitung dengan menjumlahkan nilai akhir dari setiap tahapan diatas. Rating level pada CGPI yaitu:
a) Sangat Terpercaya (85,00-100)
b) Terpercaya (70,00-84,99)
c) Cukup Terpercaya (55,00-69,99)

Dalam penelitian ini, setiap perusahaan akan diberikan skor sesuai dengan rating yang diperoleh dari CGPI, yaitu: 
a) Sangat Terpercaya (85,00-100) dengan skor 3
b) Terpercaya (70,00-84,99) dengan skor 2
c) Cukup Terpercaya (55,00-69,99) dengan skor 1

2) Variabel independen yang pertama dalam penelitian ini adalah Good Corporate Governance
Variabel independen dalam penelitian ini adalah tingkat pengungkapan CSR pada Laporan Tahunan perusahaan yang dinyatakan dalam Corporate Social Responsibility Index (CSRI) yang akan dinilai dengan membandingkan jumlah pengungkapan yang dilakukan perusahaan dengan jumlah pengungkapan yang disyaratkan GRI meliputi 79 item pengungkapan yang meliputi tema: economic,environment, labour practices, human rights, society, dan product responsibility. Perhitungan Index Luas Pengungkapan CSR (CSRI) dirumuskan sebagai berikut:


Pengukuran indeks pengungkapan CSR dilakukan metode analisis isi (content analysis) yaitu suatu metode pengkodifikasian teks dengan ciri-ciri yang sama ditulis dalam berbagai kelompok atau kategori berdasar pada kinerja yang ditentukan (Weber, 1988 dalam Sembiring, 2005).

c. Variabel Kontrol
Variabel kontrol adalah variabel yang dikendalikan sehingga pengaruh variabel bebas terhadap variable terikat tidak dipengaruhi oleh factor luar yang tidak diteliti. Fungsi dari variable control adalah untuk mencegah adanya hasil perhitungan bias. Variabel kontrol adalah variabel untuk melengkapi atau mengontrol hubungan kausalnya supaya lebih baik untuk mendapatkan model empiris yang lengkap dan lebih baik. Variabel control dalam penelitian ini adalah:

1) Ukuran Perusahaan (Size)
 Ukuran perusahaan dirumuskan sebagai berikut (Waryanto, 2010):
SIZE = log (nilai buku total aset) 

2) Jenis Industri
Klasifikasi industri yang dipakai dalam penelitian menggunakan klasifikasi yang dikeluarkan oleh Bursa Efek Indonesia yang termuat dalam Fact Book yang terbagi dalam 9 sektor industri menurut Bursa Efek Indonesia adalah:
1) Agriculture
2)Mining
3)Basic Industry and Chemicals
4)Miscellaneous Industry
5) Consumer Goods Industry
6) Property, Real Estate and Building Construction
7) Infrastructure, utilities & transportation
8)Finance
9)Trade, Services & Investment

 Klasifikasi yang terbagi dalam 9 kelompok jenis industri, kemudian akan diklasifikasikan lagi sesuai dengan data dalam penelitian, sehingga diperoleh klasifikasi sebagai berikut:
1)      Mining
2)      Consumer Goods Industry
3)      Property, Real Estate and Building Construction
4)      Infrastructure, utilities & transportation
5)      Finance
6)      Trade, Services & Investment
7)      Miscellaneous Industry

3) Profitabilitas
Menurut Indah Sulistiyowati, dkk. (2010).

Untuk mengukur profitabilitas digunakan berupa rumus sebagai berikut: 


4) Leverage
Mengacu pada penelitian Indah Sulistyowati, dkk (2010) debt to equity ratio (DER) diukur dengan rumus:


Hasil Penelitian dan Pembahasan

Tabel1.  Statistik Deskriptif


Berdasarkan hasil tabel statistik di atas pada variabel Nilai Perusahaan memiliki nilai terendah sebesar 0,51 dan nilai tertinggi sebesar 7,32, nilai rata-rata sebesar 1,78. Pada variabel GCG memiliki nilai terendah 1 nilai tertinggi sebesar 3 dan nilai rata-rata sebesar 2. Berdasarkan hasil tabel statistik deskriptif Pengungkapan CSR mencapai rata-rata 0,3248. Adapun nilai terendah dari Pengungkapan CSR adalah 0,06 dengan nilai tertinggi adalah 1,00.

Hasil tabel statistik deskriptif Ukuran Perusahaan mencapai rata-rata 46724086811439 dengan nilai terendah 102347280357 dan nilai tertinggi  358438678000000. Variabel Jenis Industri mencapai rata-rata 3,65 dengan nilai terendah 1 dan nilai tertinggi 7. Pada variabel profitabilitas mencapai rata-rata 0,08128 dengan nilai minimum 0,001 dan nilai maximumadalah 0,426. Pada variable Leverage mencapai rata-rata 3,27051 dengan nilai minimum 0,0004 dan nilai maximum 11,141.

1. Uji Normalitas
Tabel 2. Hasil Uji Normalitas  


Berdasarkan hasil uji statistik KolmogorovSmirnov, diperoleh nilai Kolmogorov-Smirnov 1,309 dan nilai Asymp. Sig. (2-tailed) sebesar 0,65. Signifikansi 0,65 lebih besar daripada tingkat signifikansi yang ditetapkan (a = 0,05) sehingga dapat disimpulkan bahwa data terdistribusi secara  normal.

2. Uji Multikolinearitas
Tabel  3. Hasil Uji Multikolinearitas  


Dari tabel di atas terlihat bahwa semua nilai VIF dari hasil regresi parsial di bawah 10. Sehingga dapat disimpulkan bahwa tidak terjadi multikolonearitas pada keenam variabel penelitian tersebut.

3. Uji Autokorelasi
Adapun hasil perhitungan Durbin Watson sebesar 1,878. Nilai ini berada  pada  daerah 1,850 < 1,878 <  2 sehingga dapat disimpulkan bahwa data tersebut telah berada pada daerah tidak mempunyai autokorelasi.

4. Uji Heteroskedastisitas
Dalam penelitian ini digunakan metode  Glejser untuk mengetahui heterokesdatisitas.
Tabel 4. Hasil Uji Heteroskedastisitas  


Dari hasil perhitungan tersebut ternyata dalam model regresi tersebut semua menunjukkan t-hitung t-tabel atau signifikansi  0,05, sehingga dapat disimpulkan bahwa dalam model regresi ini tidak terjadi heteroskedastisitas.

5. Pengujian Regresi Berganda
Tabel 5. Hasil Analisis Regresi Berganda


Tabel 16. Hasil Analisis Korelasi,  Hasil Uji Korelasi Pearson


Berdasarkan hasil perhitungan regresi secara keseluruhan, diperoleh hasil persamaan regresi sebagai berikut :

Nilai Perusahaan = 0,895 + 0,536 GCG + 0,007 CSRI - 0,030 Ukuran Perusahaan (size) - 0,074 Jenis Industri + 2,810 Profitabilitas  -  0,028 Leverage

Pendapat
Berdasarkan hasil penelitian serta hal-hal yang terkait dengan keterbatasan penelitian, maka terdapat beberapa hal yang perlu diperhatikan yaitu :

a. Bagi investor dan calon investor perusahaan yang terdaftar di BEI agar lebih seksama dan juga memperhatikan aspek GCG  dan Pengungkapan CSR perusahaan sebagai pertimbangan dalam melakukan investasi.

b. Bagi peneliti selanjutnya :
  1. Pada penelitian selanjutnya dapat menggunakan laporan sustainability reporting yang telah dikroscek oleh Global Reporting Initiative, ini untuk menghindari penilaian secara subjektif.
  2. Untuk memperoleh hasil penelitian yang lebih baik, penelitian selanjutnya dapat memperpanjang periode penelitian.

Selasa, 19 November 2013

84 Beasiswa Gratis di Belanda

Nuffic Neso Indonesia kembali menyelenggarakan program beasiswa Orange Tulip Scolarship (OTS) 2013 dengan jumlah beasiswa yang lebih banyak dibanding tahun-tahun sebelumnya.


Ini dilakukan sebagai upaya memberikan kesempatan kepada putra putri terbaik Indonesia untuk studi di Belanda. Nah, tahun ini tersedia 84 beasiswa OTS yang terbagi untuk program foundation, S-1 dan S-2, dengan total pendanaan lebih dari Rp9 miliar.


Peluncuran program beasiswa OTS yang ketiga ini diperuntukkan bagi Warga Negara Indonesia (WNI) yang berbakat dan berambisi studi di negeri kincir angin. Beasiswa ini mendukung pelajar, mahasiswa, dan profesional muda untuk mewujudkan potensi mereka.


Program ini dibuat oleh Nuffic Neso Indonesia bersama dengan perguruan tinggi Belanda dan mitra dari sektor publik dan swasta. Program studi (prodi) yang ditawarkan pun beragam, yakni agricultural sciences, architecture and urbanism, arts and humanities, communication and information sciences, design, art, and music, economic and business administration, engineering, dan masih banyak lagi.


Ada 22 organisasi yang berkontribusi di OTS 2014, yaitu perguruan tinggi Belanda, Kementerian Indonesia, dan perusahaan Belanda yang terdiri dari 27 skema beasiswa. Program OTS 2013 juga terbilang lebih sukses dibandingkan tahun sebelumnya dengan 19 organisasi yang menyediakan lebih dari 40 beasiswa. Untuk 2014, Nuffic Neso berhasil menggandakan jumlah beasiswa yang tersedia bagi orang Indonesia melalui program OTS ini.


Program OTS ini mengambil tema "investasi bersama untuk masa depan", karena program ini menggabungkan dana-dana dari perguruan tinggi, sektor publik dan dunia korporat. Sebagian besar beasiswanya adalah beasiswa parsial, penerima beasiswa OTS juga harus turut berkontribusi.


Direktur Nuffic Neso Indonesia Mervin Bakker mengatakan, dirinya sangat senang tahun ini OTS akan memberikan kesempatan bagi para penerima beasiswa untuk belajar di sistem pendidikan tinggi kelas dunia dan mengembangkan diri mereka menjadi individu yang kreatif, pionir, dan terhubung.


"Kualitas pendidikan yang baik memang menjadi daya tarik utama negeri Belanda bagi pendaftar beasiswa OTS dari Indonesia, masih ada banyak hal yang ditawarkan Belanda," ujarnya dalam siaran pers yang diterima Okezone, Senin (18/11/2013).


Institusi pendidikan tinggi Belanda, perusahaan Belanda, dan Pemerintah Indonesia, bergabung sebagai sponsor untuk membuka lebih banyak kesempatan studi di Belanda.


Tiap beasiswa OTS memiliki struktur pendanaan yang berbeda, dan kebanyakan berbentuk potongan biaya studi penuh atau sebagian. Calon pendaftar harus mendaftar dan diterima di universitas Belanda tujuan mereka, dan juga mendaftar ke Nuffic Neso Indonesia untuk beasiswa OTS. Informasi lengkap tentang daftar institusi, program studi, prosedur, dan deadline dapat dilihat di www.nesoindonesia.or.id/ots. Mau tahu lebih lanjut, klik saja laman mereka.